鲜花( 17)  鸡蛋( 0)
|
) a, n* i* L$ \- `$ G y7 B7 R历史上从未出现过的负油价,令一些买了银行纸原油理财产品的投资者,一夜间背上了巨额亏损。
4 k; P. p8 ~6 @& L
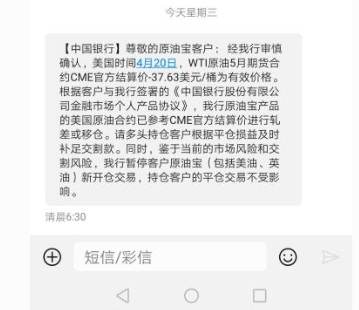
$ X* [- b% ]+ k: B- i' q4月22日,中国银行公告称,“鉴于当前的市场风险和交割风险,我行自4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。”1 m5 s9 R" S: s e( u9 c
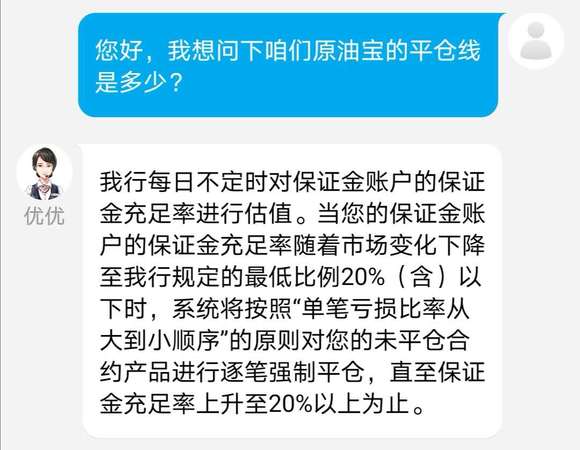
+ B3 d. C3 ^' n6 e3 N( M6 x" K+ |不少原油宝投资人当日表示,自己购买的原油宝产品4月21日到期,选择了到期移仓,20日22:00被禁止交易,22日保证金分文不剩,还倒欠银行保证金,而根据规则,银行应该在亏损80%本金的时候强制平仓。
# c: m, B5 G9 z' y d- @' `4 _% k
截至记者发稿,中国银行方面尚未就停止交易时间和移仓时间等问题做出回应。
7 K& ~7 R4 K7 [9 h5 D! V6 ]/ q% G* X% |( Z
“投资者在银行做多账户原油后,银行需要到国际市场平盘,所以,被动持仓风险是很大的。”某国有大行理财经理提醒。
: P) p& d8 {5 J1 [
4 I$ J1 d+ y' @" n: e t移仓交割有“时差”?
- M$ D. N! V$ N( S
L3 X- `8 \. n7 g根据中行对纸原油投资者的提示:美油2005期合约将于4月21日到期,4月20日22:00停止交易并启动移仓。受现货供应过剩等因素影响,近期国际市场新旧期货合约升水超6美元(40元人民币)/桶,请您及时关注移仓影响,并做好交易安排。% n- s0 R& N: J+ d% d+ Y0 I' P) B
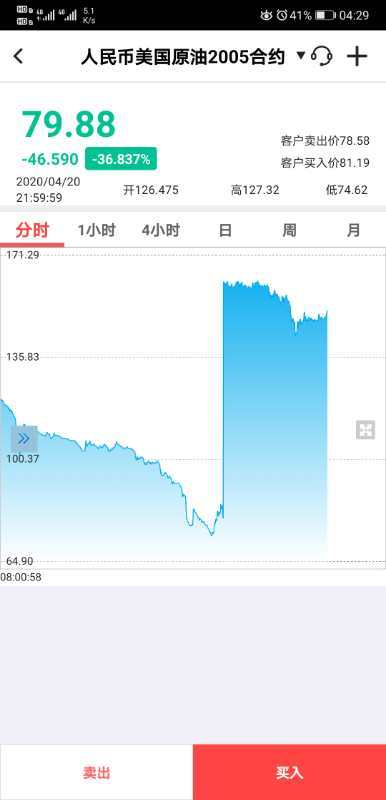
3 F; ?+ C3 \- d* F实际上,中行原油宝4月20日22:00移仓启动之前的报价是11.7美元/桶,客户在停止交易之前是没有出现负值的。
/ j6 y' d7 r8 Y9 O2 z4 [* G* [5 V! |' c: u+ J+ i/ C0 P
北京时间4月21日凌晨2:30,美国WTI5月原油期货结算价报收-37.63美元/桶,下跌55.90美元,跌幅305.97%,首次收于负值。
; n5 ~3 u" |" n; Q* J
* E0 d; r$ D! q$ ?1 O+ ~- ]4月22日早间,中行公告称,原油宝产品跟随WTI原油5月期货合约CME官方结算价-37.63美元/桶进行结算或移仓,并于4月22日起暂停客户原油宝(包括美油、英油)新开仓交易,持仓客户的平仓交易不受影响。
$ Y, G m: ^/ m; ]* h$ W6 N
2 j) }; K: L8 t5 W& i5 F也就是说,如果按照4月20日22: 00的结算价格为客户移仓、轧差平仓,客户的损失会少一些。
$ ^% s' U3 h: q7 ], O O1 O) i. V8 ~3 R; e# K$ x' ^
“中行的原油宝21日必须交割,还暂停了一天的交易。按照4月20日22: 00之后的任一价格结算,投资者的损失都会增大。”上述理财经理分析。
' |, Y/ G: z- m0 M
$ A$ A! B8 v9 j. V2 L. i* ?* y3 V财经博主吴旺鑫对第一财经记者称,正常情况下,保证金低于20%时,银行会对投资者强制平仓。4月20日22:00之后,美原油05合约价格一路走低,成交量很小很清淡,没有流动性,4月21日0点之后就开始蹦极式下跌,此时中行的原油宝已经停止交易,银行无法做20%的强制平仓。, j8 u1 k5 S9 q0 ?
" J% h% T; a0 k) A* _: \, s% m3 P
根据中行原油宝的产品介绍,中行作为做市商提供报价并进行风险管理,个人客户在中行开立相应综合保证金账户,签订协议,并存入足额保证金后,实现做多与做空双向选择的原油交易工具,这说明投资者可以像期货市场一样,选择做多和做空进行对冲。# k0 x2 m3 C/ A7 ~- C8 R
* o) x0 x7 u- r( f
吴旺鑫分析,其实银行会欢迎大家对冲,因为对冲之后,客户自己就是自己的对手,银行只收取手续费,没有任何敞口风险。中行作为做市商是将内部多和空撮合成交之后,剩余多出的单子对冲到国际市场。但是当前进场抄底纸原油的投资者,多数是看多的,风险敞口就很大。1 i. ]7 N, [9 K. q$ a5 b/ g
. R/ b# a5 G: ~" Q$ z: Z
有银行人士对第一财经记者表示,期货制度是一级一级结算,中行是做市商,客户没钱中行也要先垫着,帮客户平仓后再向客户收钱。
# L1 y" p Y3 {( u- P
' }1 E( r" Z: i, B% N1 Q到底谁的锅?
. q1 l) w5 I: ?; e: J
+ b! r/ j! F# r0 j. v6 ]( I# D# c纸原油与原油期货不同,是以人民币或美元买卖原油份额的投资交易产品,只计份额,不交割实物。1 m3 W: B0 L, {( ^0 u
1 c9 T( o6 K9 z2 K8 q
吴旺鑫指出,国内纸原油产品交易的标的是期货合约,设计产品的时候应该考虑流动性风险。做期货投资,如果最后不交割,会找流动性充裕的合约交易,比如做国内的期货,散户基本集中在主力合约或次主力合约,流动性不好的合约坚决不做,除非产业客户才会到期货市场做非主力合约。中行的原油宝针对的是普通投资者,理应提供流动性较好的交易标的,这在产品设计时就应该考虑。
- r% S- D# @4 V5 {# t2 H2 a* C! F" _. W! B* o; h) {# E3 O
对此风险,业内认为避免的办法是,当交易的合约标的不再是主力合约之前,提前做展期。此次,工行提前一周移仓,美原油05合约在4月17日不再是主力合约,工行纸原油于4月13日跟随主力合约将5月合约换为6月合约。中行如果提早展期,就不会遇到客户穿仓的问题。
9 u3 V1 ^# J% [; F5 w! p! b; m5 K
吴旺鑫分析,严格来说,银行并非不给客户展期,展期的日期一般在合约变成非主力合约之后才进行展期,结果遇到了流动性危机。这一次,除了中行,工行和建行提前一周左右进行了移仓。由于中行选择在最后时刻进行换月交割,导致市场已经没有对手方,中行平仓不掉自己的头寸。 q( b) E2 r$ `+ G9 W$ z, c; y
, F; K6 u6 e+ z' M. a
对于盲目抄底的投资者,这是一个代价高昂的教训。
! A8 R, Y8 S, M( O# l8 N
/ }8 }! k( U2 E1 I中行披露的交易规则显示,原油合约默认到期移仓,在新旧合约移仓时,投资者根据新旧合约的结算价格进行买卖交易;如果不想移仓,可以在到期日前更改到期方式,选择“到期轧差”,即在合约到期时系统按照结算价进行自动平仓,也可以在到期日前手动平仓。
& G. I" X9 t: l
2 [9 J4 v' |0 y3 q; H" [上周,工行纸原油产品跟随主力合约由5月合约换为6月合约,不少投资者因为升水损耗而懊恼。而当时5月合约价格约为20美元/桶,6月合约价格约为27美元/桶,二者价差7美元,因此主力合约换月以后,投资者会有升水损耗。但是现在看来,相较于负油价交割价格近60美元的价差,升水损耗几乎不值一提。
7 m/ n) O E& {2 M; S& G2 {$ _ O* S( F
吴旺鑫称,国内期货有涨跌停板限制,期货杠杆最大10倍,而且会根据品种的波动调整涨跌板幅度,一般不会穿仓,连续跌停或涨停也会发生穿仓,但国内发生的比较少。在流动性充裕的主力合约上,纸原油一般没有穿仓风险,这次是遇到了负油价的“黑天鹅”。
- }2 F, x$ q+ O' Q+ ~+ {0 Z. a
r0 c, O/ o1 _% s此外,一德期货总经理助理佘建跃对第一财经记者称,纸原油交易成本费用并不低,纸原油的买入价和卖出价价差接近2元人民币/桶,约0.3美元/桶。而外盘原油期货的买入价和卖出价价差是0.01美元/桶,上海原油期货的买入价和卖出价价差是0.1元人民币/桶(约0.014美元/桶)。
* r) J! K5 B: v
1 W& _0 b% I+ G/ @$ a) p |
|














 狗仔卡

 发表于 2020-4-22 15:43


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 楼主

 / C# r" x( P& B' ~: y
 ' Y- a" \; J' _4 T
 . M/ z- D& r- F8 U0 ]( I" P