 鲜花( 61)  鸡蛋( 0)
|
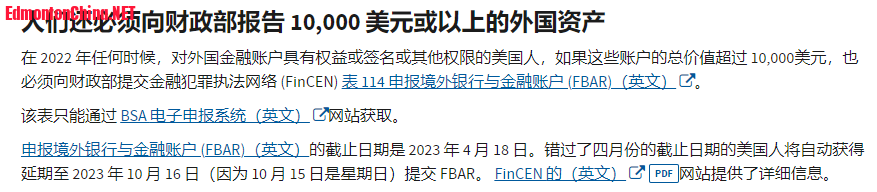
在美国IRS官方网站上有一段很明确的表述,对于美国公民来说,海外收入和资产也要上报国税局。9 c# o! V; X& g* s
, B$ \# t9 K/ x+ |, d
. `5 Y! o& S8 ?6 j8 Z7 ^0 q! _) b, \, L+ W, _" V: a: c5 W
不过很多华人总是忽略这一点。
) o+ f* U( l3 [3 l c( T% D
/ x4 _+ J) W* ~& l3 {$ \近日,旧金山湾区华人男子黄春生(音译,Chunsheng “Jay” Huang)就因伪造报税表,拒绝申报海外收入被联邦大陪审团起诉。! L8 Z" E8 z$ Y1 w
, z' `9 l8 ]" P) c7 r! M联邦检察官称,现年67岁的黄春生因涉嫌未披露国外银行帐户而被大陪审团起诉,指控他伪造报税表并未公开他在中国的银行帐户。
" r9 F) i5 l \# f/ I5 z/ M; b! w
( p* @$ n4 {! {9 B9 m据悉,已经加入美国国籍的黄,在美国工作和生活期间也曾为中国的公司工作。
e+ y) d+ V( j3 n3 O* w& J
; w: U0 k# B6 ]4 u4 u0 Q% }起诉书于2022年11月1日确定,但直到上周才解封,指控黄为中国公司工作了六年,同时还在加州当地密尔比达的一家公司工作。, [ o1 O" L) M$ P8 @: j# o. ]6 U7 n
+ o6 y3 B, G+ y; w5 V) C5 z, I
起诉书称,为了不让这笔收入曝光,黄使用其弟媳名下的银行(Industrial and Commercial Bank of China)帐户从两家中国公司收受款项。$ R" X+ j8 x9 U ]) ]. L/ c+ t
& S& v S) d6 }( |9 p ^2 e
起诉书还写道,他在2016年至2020年的纳税申报中没有披露这笔收入。在此期间,他也没有向美国财政部和其他必要机构报告这笔收入。
g8 E( t1 ^ Y& J" ?2 R! j# Q( [; X% P, t' U2 x& k+ \
黄被正式指控两项罪名,一项是制作和签署虚假报税表,另一项是未提交外国银行和金融帐户报告。如果两项罪名成立,黄将面临最高合13年的监禁和超过75万元的罚款。
4 U4 [$ I' `( b& r, h. e6 M, `% M
 + j6 x; c0 Z/ z8 X
3 J2 S, U8 m: ]& g披露海外资产情况、申报国际信息报表,大部分美国华人都知道,但几乎每个人都抱着侥幸心理,瞒报或虚报。这是因为防止逃税的《银行保密法》自实施以来,美国税务局一直是“雷声大,雨点小”,并未对违法者采取实质性行动。3 o9 c; q; Y. [
; i% S/ s3 r) J1 U* q. \) N5 F
但是,现在越来越多的案例证明,国税局对隐瞒海外银行和金融资产信息的报税人动真格了!0 p' ^# a: p3 G8 ^2 ^
" o' j) K* U* m8 v6 W7 g$ {此前也有华人因为不报海外收入被起诉。8 [) C7 Q: {- w
/ L+ J0 G- j. c0 s9 h- w% B ?
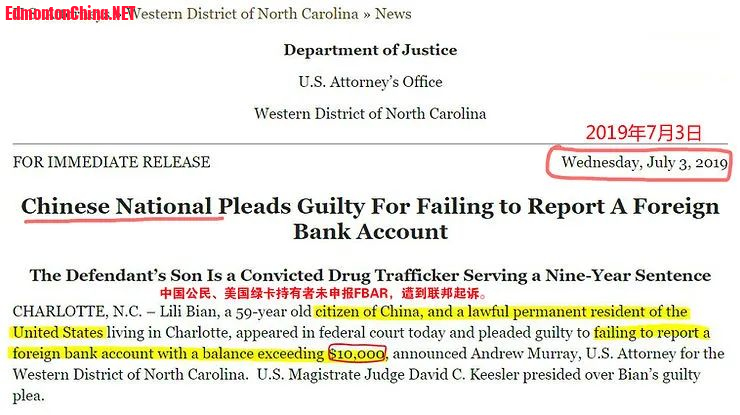
案例一:2019年7月8日,住在北卡夏洛特市的59岁中国公民Lili,出现在联邦法庭并认罪。
9 N& r7 p9 G5 r/ N- E
& t6 k) Q; @* I/ g她持有美国绿卡,承认在中国境内拥有超过1万美元的金融账户,且故意未申报“海外银行和金融账户申报表” (FBAR, 俗称“肥爸条款”),并因此遭到联邦起诉。# t$ I1 u7 B" f. f; N
/ s1 F9 X4 J1 [8 s
2022年11月,一名拥有美国国籍现居上海的华人陈先生,因为隐瞒未报中国境内的金融账户,被美国政府处以1,600万的罚款。7 l0 X+ O- I' }% ]5 _
5 X7 o! R5 u/ }' ] p8 ^陈先生属于故意向财政部隐瞒申报FBAR,并向其2010年的隐瞒行为开出了2,114,505美元的罚单(后面陈一直未缴纳罚款,截至2022年11月9日,罚款、利息和滞纳金总计达2,258,567.86美元)。
3 |! C2 ` D; R6 u# ^: n1 U2 q& L, V5 i, a5 J7 }. X) F
很多人会问美国是怎么发现他们的海外收入和资产的?/ x5 Y1 h4 o8 u3 ~! f$ N+ a; e
* [6 q" ?( o1 O$ U) r" ^
美国是全球征税的国家,特别是2014年7月正式执行“肥咖条款”后,除各国金融机构如实向国税局报告美国人的海外资产外,国税局有特别培训的查税员,加紧从海外资产申报中,运用各种手段分析追踪隐藏的海外收入,以达到执行“肥咖条款”增加税收的要求。
: v: J" p" F% @6 h; L
4 G( w8 j) r% ?2 N: h. U# J) }从2020年1月1日开始,FATCA(“肥咖条款”)3年的宽限期也结束了,如果海外金融机构不主动披露以上信息,美国税务局可能会对其来源于美国的所有收入征收30%的预缴税;而金融机构方面,只要你的账户有以下所列出的“美国身份标识”,则必须提供美国报税人识别号(TIN),否则将被销户。# U' N* Y$ m v
3 K, ]3 R9 F. m9 `8 d一旦美国税务局掌握了报税人识别号,那么美国公民和税务居民的海外资产信息便无处可藏!
& [( R- F% f% }. k
5 b! @2 U- j3 r7 ~/ m0 k- S0 H# |华人不用担心海外收入报税。
! a H3 q8 d7 k+ |" k; g# _' b) T, C$ }$ h1 `3 U
虽然一说的报税,大家心里想的都是割肉,但事实上海外收入和资产对于多数人都没有影响,
; J3 A* ~. x' b: [) b, @, j6 q' e0 D: f* H; x
美国人的海外收入包括挣的收入(Earned Income)和非挣的收入(Unearned Income),前者主要是工资奖金小费等,后者主要是利息、股息、资本利得、租金、退休金、特许权使用费(Royalties)等。
& m! X/ @8 N3 g" l2 R3 P, M$ ?8 u6 a, d0 z7 R8 m
居住在美国的华人的海外收入主要是非挣的收入,是不用到海外就获得的被动收入,按普通美国人一样,将海外收入与美国收入加在一起报税,并没有专门的海外收入税表,也就是在个人税B表报利息股息,在D表报资本利得,在E表报租金和特许权使用费,在16行报退休金。所有收入加在一起就是总收入,按累进税率纳税。
5 ?0 Z& r) e$ z( Y; s9 x' {; H9 {& `" G' L) E3 _/ r0 ^
如果这些海外收入已在与美国有税务互惠协议的外国纳税,可用外国纳税的外国所得税信用(ForeignTax Credit)扣除美国税,也就是每一元外国纳税可扣除一元美国税,避免双重课税。只在外国免税或低税时补美国税的差额。
9 ]# o# N$ R6 f$ r! F& y
" A; m5 y1 F1 f( U, S如果是简单的海外收入信息,您可以自行处理,如果过于复杂,也请联系专业的会计师进行处理。/ c' c, g: G: L7 Y, j! G, \) b- z& Y J
( w3 t* H5 u: \' m6 h1 |0 b总之,除非是超级富豪,大多数华人由于海外资产申报增加的收入纳税并不大,没有必要冒被罚款甚至犯法的风险隐瞒海外收入。 |
|




 狗仔卡

 发表于 2023-11-8 15:38


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡