 鲜花( 0)  鸡蛋( 0)
|
本帖最后由 sweat 于 2021-5-27 11:02 编辑
5 X: t2 U9 f, M7 b k Y4 B) i8 {
- d: K$ }& D- x1 yRRSP几个好处大家都知道,除了收入非常低的没必要存,能存的最好还是存,
# y& [8 U* ~8 B* o. ?4 v
$ ~, R& R" t- }' `3 D* ]# h/ N0 k1 省税,一般情况下,老了以后的收入都会减少
8 ]+ A: v+ s/ j2 用rrsp+政府退税的钱做投资,复利威力还是很大的
7 F7 Y/ T2 z5 [3 |" M3 国家养老金政策也是把个人的RRSP储蓄,作为国家的CPP的补充,才给RRSP提供各种优惠的
7 i, J" i- g0 E4 G+ }+ L
' g6 H m) W. P' T以前担心过RRSP会影响其他养老金(CPP + OAS + GIS),# y3 F! T' P' E& Z3 o
后来了解了一下,对CPP没有影响,对OAS也没有影响,至于GIS,/ p3 u A* Y" c! K5 F1 G1 m
其实一般的人CPP+ OAS 的钱,基本上已经超过了领GIS的资格了(夫妻两人要少于24576),- Y: {$ ~' n# h1 n
一般人还有别的收入,所有不用考虑GIS
8 \' f2 p5 N% S0 D) b. L4 X9 g' |2 E
还有一点好处,很多人不了解,8 n. ]7 Z, a' E$ k( q6 c
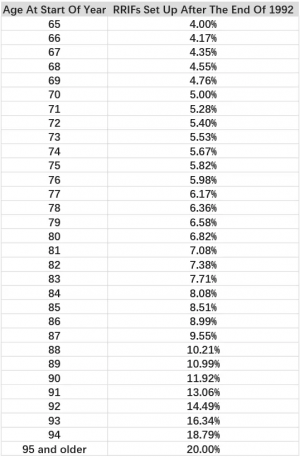
RRSP必须在71岁前关掉,或一次全额提取,或着转入RRIF,RRIF与RRSP不同的一点是,每年必须取出一定额度用,& |# w5 m3 @4 B6 S$ ^: y, P+ c/ f0 q
但65岁开始RRIF有2000的免税额,所以65岁的时候把RRSP转入RRIF,又会省15%的税
$ n/ h5 ^' A) G7 \# c
; {" E; D8 D7 w, c5 O; H要提前退休的,从60-65就开始用RRSP的钱,假设夫妻两人各有20万RRSP,每人取出1-2万,就会省了不少税,也保证了60-65岁之间养老生活,; R% F% l0 U8 e0 }
$ v$ |) b1 B4 c5 Q) V# k/ Q2 A# [9 U, z
65岁以后,国家的CPP + OAS + RRSP + (企业的退休金)+ 自己的储蓄 + (抵押房子),这些组合在一起,基本上保证了养老生活7 Q4 U1 P1 l' o4 P6 X+ ^
, d5 ?& b p1 Q3 x) w) @3 ]$ d7 i4 M: J- v6 }) V0 p; W Z
& V8 F: w* X, H! H8 }" [# H+ w4 \1 v* w3 i- w7 ~+ C
: X2 Z* {9 l. ~& i最后编辑: 10 天前
& T8 k( a* }; D( |! F/ f
9 I" h9 _" `5 d: n5 r
/ f9 h" l' @& \& O k2 z+ T' E+ V n# D0 l* u0 v
% F; M% Y' g" x% d; {3 ^# u
|
|




 狗仔卡

 发表于 2021-5-27 10:25


 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2021-5-27 10:33

 , c8 ~- s0 I6 f" w0 p

