 鲜花( 61)  鸡蛋( 0)
|
本周,加拿大“六大银行”均下调了其“挂牌5年期固定利率”,下调幅度为15个基点。
- |# A8 K3 d" f' S+ R
+ `! w8 T* U% j1 _0 c- Q
. W/ `: S6 m9 m7 Z3 G这样,央行的“5年期普通按揭基准利率”也将随之降低15个基点,即从现在的4.94%降至4.79%。; x: ?2 x2 W3 [7 `
5 ]! @: r0 g, _# O0 |$ w( r
I! j8 [; K4 L! P
据按揭贷款专家预计,央行在本周之内就会将其惯常被称为“压力测试利率”的5年期普通按揭基准利率从4.94%降至4.79%。
: ?8 X7 d( f: e/ A1 x5 |& c
1 @- L2 ^7 @. s" I0 G- W0 q* Z
0 ]6 [, @* r( N3 i: E$ ]* v这也将是三个月来“压力测试利率”的第二次下调,上次是5月20日的从5.05%调低至当前的4.94%。8 \! q3 K' B- W2 V( x" R) s2 y& w
) f$ r3 {9 n1 O) Z \
5 c; Q, s3 h3 S# g( @
 " _5 _. ] _& W& h5 ]$ E
7 O V4 S. S+ x$ J1 `
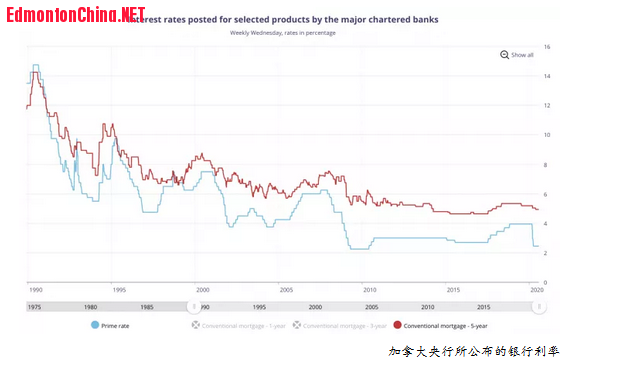
" L ]. A b! B: x" N央行所公布的5年期固定利率,是取自各大银行的5年期固定公布利率的“众数”(最多被采用的利率值)。
/ _8 r, h4 `2 ]; j8 R
* @; O6 L5 `! w7 \6 U) n
9 D; ?+ U4 a4 W; M1 y2 a( H: C5月20日时央行即是因各银行调低公布利率而将其利率调至4.94%。这是自2018年1月开始实行按揭贷款压力测试之后基准利率首次降至5%以下。
* J: g0 W# {- \2 k" R. m( ~; j# w: o; I- m% r& A
+ S/ } g5 Z( g8 x8 j加拿大央行当前的“普通按揭5年期固定利率”
' t1 v. x& P I( D* v. \" P9 d/ @, ]
3 O. l1 C, v. O* E& @$ l
显然,压力测试基准利率降低,会使借款人更容易达到贷款资格,或能够贷到更多一些款。此次降低压力测试门槛的幅度是从4.94%到4.79%,会带来多少变化,可以参考专业计算。 L& p) B: w! {
2 D3 w" u7 n7 K
/ K9 S% @+ q6 k* o7 n1 Q有房贷网站计算,如果年收入7万加元,买房付最低首付5%,大约价,也就是能多支付1.2%左右的房价。
7 `/ b K( p- M2 z+ g
) i( i9 p, n, o) }) k7 M: a L# H ?! `8 m- [
但从整个市场宏观来看,如果没有其他变化,购买力哪怕只提升一点点,也会有提升房价的作用。3 M) C4 G& l0 `4 r9 C
: R& Y$ I+ ~- t+ n* E0 ]: ?5 W
6 V) V# |! `' Q0 X% {预计本周调低后,4.79%的基准压力测试门槛利率将仅比2017年7月的历史低点4.64%高15个基点。- \/ B1 e4 T6 e; a9 ?
3 V3 {4 f4 u* `8 b
/ r% A9 }. o6 \9 a7 j7 \, L% q- [, \按揭贷款压力测试利率小幅下调,会给购房者提供少许的负担能力帮助,但现在房地产行业仍在呼吁联邦政府着手改变压力测试的计算方法。
0 d' a I3 t. T; P3 }' x; N8 O: t/ Q! C/ }
; _3 @( P. d6 V5 u3 G- I" r
2月18日,联邦财政部曾宣布,从4月6日开始开始,在对“有保险的按揭贷款”进行压力测试时会改变“基准利率”的选取方法,即不再使用“央行五年基准利率”,而是改用“房贷保险投保单五年期固定利率的每周中位平均值再加2%”(weekly median 5-year fixed insured mortgage rate from mortgage insurance applications, plus 2%)。( L2 } n: s) \( |+ |3 {
6 q& Z& G! h S1 j) n; A$ \4 k0 i) z2 \
当时的压力测试过关利率是5.19%,如果采用这种新政策,压力测试过关利率应该在4月份时就已经降到了4.89%。
8 A: a1 ?* r! L2 B1 x* o. a
" K% B5 x1 y2 c7 M/ `1 M# q; f% ^0 {9 s: f4 k
3月份时,由于疫情影响,联邦政府宣布暂停了该项房贷压力测试政策的改变计划,金融机构监管办公室OSFI所考虑的针对无投保按揭贷款压力测试所计划的改革,也被同时搁置。
" s, _( {# [6 W
6 Q8 p9 s; h E( k, o( s2 f9 k. _2 Z' s# e. c
以当时的抗疫严重情况,暂停这些金融政策改革是正常的,但随着现在的逐步重启,OSFI和财政部可能会继续考虑实施压力测试行政。! b% \1 x* l- N9 I" I3 c
3 r7 d9 N% z% Y1 W& B3 r( [
9 _, b# W7 @, W7 ~) m# _1 z
: K, ?) c- r2 A9 Z9 K
锁定利率的最好时机
. ^# S! b* y; J# Y% m" |$ f( f
/ [% ?" A) h( p9 m
! Z- z4 ?. d- v加拿大此时的按揭贷款利率处于历史最低水平。专家们说,现在正是锁定贷款利率的绝佳机会,有可能拿到非常好的利率。0 y4 \' z. b1 l6 O8 ^3 ]8 T! H
% Q' {& O/ ~* z- |4 [
( o S _7 P6 K4 H0 H" z( _5 }
加拿大《金融时报》“理财 MoneyWise”中有刊文称,“如果你正在买房,现在是最好的时机;如果你已经买过房,用现在的特低利率重新贷款(refinancing),每年能少花数千元”。这些超低的按揭贷款利率不可能一直存在下去,所以如果考虑买房或重新贷款,就应该马上动手。
. P7 l. R* T$ ]4 _! D0 o
1 ]$ j9 p2 i- G4 |6 b+ H) @: Z/ Q+ `4 M' T+ p! d* I
央行行长麦科勒姆(Tiff Macklem)最近表示,未来两年甚至三年都不会加息。6月份,加拿大商业银行“五年期固定按揭贷款利率”在历史上首次跌破2%。仅仅过了两个月,多家银行所报价的按揭贷款利率都已经低于2%。3 {. ]1 D5 p' n% v" \: E5 E s- y
. m" y0 y. l# m' D0 O: ^9 c, C2 E
0 F3 n: ]' L2 Z8 ~' g有人可能会决定应该再观望一阵,看利率会不会继续降低,但这种做法比较冒险,可能会导致付出巨大代价。利率仍在谷底附近,但无人可以预测出这种情况还会持续多久,所以,现在就应该抓住机会。) y0 A& V B2 L& }
5 a: ^$ D+ [. R: A' z5 C: x
3 G# P4 Y7 @8 J# z& h" p' I: a1 e# N! f* Y
当前的利率如此之低,很可能随便一个报价就会使人心动。不过按照专家建议,还是要充分利用当前的市场机会,货比三家。无论买房还是重新贷款,在锁定利率之前,至少应该比较三家以上按揭贷款机构的报价。0 r8 G& [1 x& Y5 p Z, x5 a1 m9 T5 L
: @5 Z% M0 m& t, V/ B! t
6 v: K. t& S% Q" [6 L5 b$ W根据2018年的一项研究,在加拿大的按揭贷款借款人中,只有一半人会去多方比较价格。而多方比较价格很可能会让借款人每年少花数千元利息。在目前技术条件下,上网比较多个贷款机构的利率是件很容易的事。
7 T$ Z% S8 Q+ f/ J, c Z0 V; t& M% J
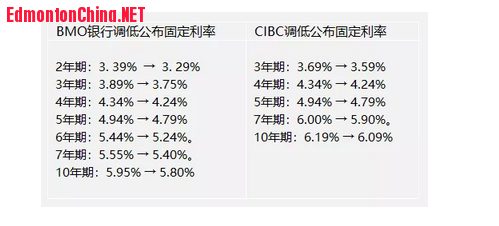
6 R1 C& V7 Y/ X vRateSpy.com网站所显示的一些银行利率变化情况有:
p1 J# k- B/ q# @ U0 m, }* y- ?1 S$ P2 D0 D( H% }2 U
" x- K# v- F4 U' y1 E
 , b. x, I/ O1 s4 C4 F
7 k$ w ?+ Q: T' l' c- g! t8 V h) ?
CIBC下调了一些特殊利率,比如将高比率房贷5年期固定利率从2.22%调低到了2.07%。据称这是“六大银行”有史以来最低的5年期固定利率。9 C6 R: p9 \2 E0 L" H4 ~
6 n- `: v' b8 r& X
3 `& O; i! I$ j# P2 _实际上,如果资质非常好的话,大多银行的有保险按揭贷款利率已经好几个星期低于2%了,只是未公开宣传而已。2 k$ y7 g. z; | [
9 a9 c0 x5 c4 Y% o, E' I3 m/ f |5 s7 [1 h B% Q
CIBC还有其他利率调整,如5年固定利率从2.39%降到2.24%,明面上为六大银行最低。(不过橘子银行Tangerine是1.99%);7年期固定利率从2.81%降至2.71%,5年期浮动高比率利率从2.13%降至2.03%。 |
|




 狗仔卡

 发表于 2020-8-12 13:42

 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡