鲜花( 16)  鸡蛋( 0)
|
“人在加拿大”,作为第一代移民放弃自己的一切背井离乡、来到异国的大城市打拼,艰辛努力是必然的,正好赶上了加拿大地产飞速发展的这10年,手上的资产可谓增值不少。没钱的时候想着如何赚取第一桶金?手上有了资产又犯愁,怎样配置才是最佳,放在哪里增值最快?未来潜在的税务问题最少?看得见的资产就一定能用得上吗?在加拿大生活,有些金融知识您不懂还真不行,暗地里不知道会吃多大的亏呢。
2 j" P% a7 \4 d# V
' P( O4 M+ c- K( v. P让我们看看这个典型案例:
. v$ d& c. s* K1 V _9 b刘先生及太太分别50岁、48岁,移民加拿大已20多年了。10年前两人先后进入了政府部门工作,大半辈子过去了,职业生涯精力充沛的20年都贡献给了加拿大政府。当然,加拿大政府也匹配了相当不错的退休福利计划,两人的Defined Benefit(简称DB)加在一起,退休后一共可以拿到$80,000/年的退休金。可是让他们犯愁的是积攒了半辈子的资产该怎样配置,才能让退休生活更轻松无烦恼,同时又可以让自己的财富低风险稳定增值、利益最大化?以下是他们的家庭财务状况:6 D$ f, p* e; @4 o) S
" @* e1 o5 F& f
- 名下的不动产5套,总共市值$4,000,000,房贷$1,200,000
- P! A2 V' Z8 k" f- 各自名下的RRSP总共$400,000/ m* R5 P U$ A
- 各自名下的TFSA账户,总共$130,000
m1 X1 ^9 D' N- 其余存款及投资账户$200,000; P2 T1 I) |1 G H
- 退休后政府福利$80,000/年(与通胀挂钩)
, t, N+ m) z7 ?6 b( u
( f8 m6 M6 f# H, ~% J两人商议,退休后先将不动产慢慢卖掉,省去了物业管理的烦恼。可是卖掉不动产,其增值部分的50%要上税,这就将近25%的收益抹去了。加拿大的税赋真是猛如虎啊!
; g4 ~! ~8 G9 V m1 I8 [0 ~: W1 [8 C
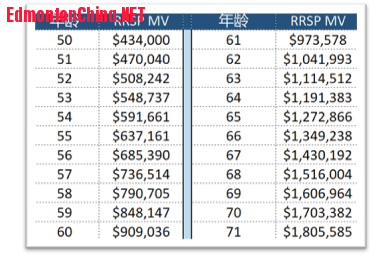
不动产的税收还好理解,这个RRSP两个人就更犯愁了,其实里面的钱根本用不着。按现在这样稳定的政府工作不变,平稳退休,退休后DB就稳拿$80,000/年,再加上OAS、CPP将近$30,000/年, 到时没有房贷和孩子教育负担,基本上这些就够花了。可是他们算了笔账,见下表:
% i& @+ n. s- s& b9 Y$ x* F
/ U8 y0 l. O& _- |2 |& _
' T% l9 r2 j2 m! }' t. \0 m+ {, S1 R1 r
按原有的规划方案不变,老刘夫妇现有$400,000 的RRSP,每年为了拿退税,再加买$10,000的RRSP。假设RRSP里面的基金增长每年6%,到71岁时,RRSP转去RRIF,市值约为$1,800,000。
- v3 M1 g; V& {2 H8 |
4 i5 m0 e( Q) W4 @7 N' w
9 m. k( w% C1 ^, b* R ]/ r( G" z
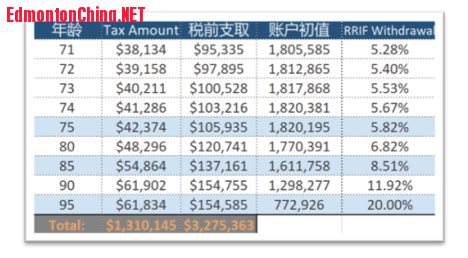
若夫妇俩能活到95岁,从RRIF里面强制取出来的钱一共$3,275,363,累计一共给CRA繳税$1,310,145(假设按40%的边际税率计算)。最后百年归老,RRIF里面还剩下$772,926,还要给CIA上缴Final Tax约$772,926*53.53%=$413,747(加拿大死人税是最高的,死亡当年名下所有资产清算,往往触及到最高税阶53.53%),光是这RRSP账户今后就要给CRA上繳$1,723,892的税收!* r7 Y/ A9 N' _
" a2 _* V* Z2 `5 p
这组数字算完,老刘夫妇震惊了,难道在加拿大真的除了这样傻傻的上税,就没有更好的税务优惠策略可以解决或避免这个状况吗?% E- i# ~, }7 b# }
8 K" F8 `" ]( @; y4 R
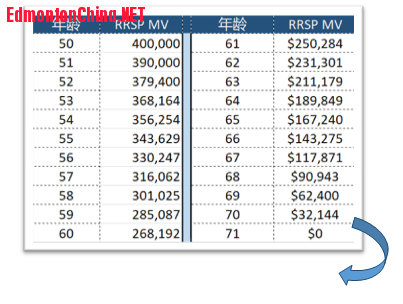
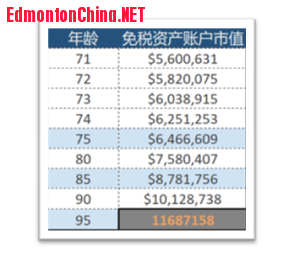
带着这些烦恼和困惑,他们走进了《成功理财新思路》的课程,五个小时浓缩版的家庭理财全方位的规划策略,让他们顿开茅塞。课后他们找到资深投资顾问Cherry Sui从有针对性地咨询辅导中,老刘夫妇真正找到了解决他们现有资产配置问题的答案。下列两个图表显示了RRSP账户的处理方案,将RRSP策略性的转移到免税资产投资账户。
- c9 k4 a! f9 X0 @5 r4 Z1 y) ]0 W# s0 H9 x# u
$ Y/ \& d1 o c. N( T3 i2 \
9 ~. j2 P4 ]4 }
; p9 P" m* h3 e* A3 s, d- m(免责声明:所有演示中的数据都是基于案例中的家庭情况及税务问题,投资回报及相应的规划方案,都是基于现有的回报假设。演示中的数据是过去的历史真实的反映,但不代表未来也会同样的发生;每个家庭的财务状况不同、年龄不同、财务目标不同,整体设计方案也会不同,最终的结果也会不同。具体的问题和规划方案,请咨询您的理财顾问)
( R' Y. d3 Y6 f% H
% R, X, X3 A l3 ?9 Y1、老刘夫妇成功地溶解了现有的$400,000 RRSP, 同时规避掉这个RRSP账户引发的未来$1,723,892的税务问题。针对现有的RRSP账户的处理方案,原本$2,225,000(71~95岁,共强制从RRIF中提取的$3,275,363 + 百年归老RRIF里的余额$772,926 - CRA的总税收$1,723,892=$2,324,397)的受益翻了5倍多至$11,687,158。0 b+ S) z5 X+ n2 H
2、资产配置更灵活,应对DB在未来不能兑现的风险。
, F: n; ]! Q W" K2 ?$ A. Q0 F3、家庭资产均衡配置,避免风险过分集中,尽可能的做到税务问题最小化,想什么时候缴税就什么时候繳税。) P1 ~7 P8 d. U8 `& ~
& ~5 m y$ u/ ?, ?. s* N5 H
- F( E! \! K( K( i% b% I老刘夫妇家庭财富的困惑得到了完美解决!: D" S9 k2 W* C5 D% j
3 h" x3 H- d: U$ S
在此,小编把这套火遍加国、家喻户晓的财富管理必修课—《成功理财新思路》介绍给大家( ?& d, g; D3 z: j" r! G) k* |! ]
跟老刘夫妇拥有同样资产配置困惑的您一定不能错过!
& }& I7 Q9 b- @/ L$ V: n, K8 t8 ^/ [1 ], h7 k8 I0 _3 P, Z0 b; r3 A, \
5月06日Edmonton不见不散!!
( |! V9 l; K/ K# S6 d* Y5月06日Edmonton不见不散!!& c- _; I! t8 @7 P3 R
5月06日Edmonton不见不散!!
3 ^/ p0 U) G7 l2 Y8 s
# ^, U6 k& S' r
; j% o2 Z0 A! z4 T2 W3 Q! {6 O本课程由著名的华裔资深女金融专家Chloe童舒蕾女士于2009年创建。每年在加拿大各大城市举办3~4场巡回演讲,场场爆满。课程的理念、思路帮到成千上万的家庭建立并逐步实现自己的财务目标。* `- p r* k6 W0 T6 c
课程现由“恒誉金融”、“天瑞金融”在加东地区携手推广。
4 M& T1 C6 t/ J& d; ~6 Z" B* ~3 R; `4 `
【课程内容】9 J2 ^, w2 x3 A: t4 [( l1 n4 F1 h( Z
策略1: 善用不同银行系统提早完成房贷供款
3 J& Q% ^2 {9 w% n& { [; j策略2: 将房屋按揭利息变成税务优惠提早完成房贷供款$ k: X+ I6 j3 z. E
策略3: 正确使用投资策略产生额外现金流
! e1 W; H# ^. a策略4: 善用基金特性来获得免税收入- x& ^6 T9 _) ?& e
策略5: 让投资保本及获得终身稳定收入
( M6 Y0 C7 ~7 e; r5 | [' S8 z策略6: 增加年终退税及提取RRSP而且免受税务困扰
; W6 o6 ?- V& e. _2 Q3 R策略7: CRA认可的账户资产免税增长,提取时不影响老年福利
/ B5 u* x* Y: Q策略8: 在公司中轻松提取利润免受税务困扰
0 l9 \1 \5 u( t& }+ f策略9: 完善家庭财务总规划5 {$ w3 F! ]& {3 m4 I* P( M
策略10: 资产保障及资产传承规划& K9 Z4 o* d4 Z. n
4 m ^8 u9 Y; N4 u6 ~9 i
【主讲嘉宾团队】
7 A( i$ m6 W `8 X+ B) c1 F) d& _★加拿大华裔杰出女性- J: j u, g- [! r* q" p
★二十年行业经验,资深华人投资理财专家9 a$ S6 v1 b& \2 D n
★上亿资金管理! }3 f9 _. Q1 U4 L" A3 u
★全球金融百万圆桌会议MDRT顶级成员4 k+ V& z1 W3 [2 L& l9 b$ p
& o% N) |2 w: p: w! C# m2 k* v: f
; t9 n) u( \ i: H* {8 V) R【课程安排】
- K: H' ?2 ]; Q5月06日周日2:00PM-6:00PM (1:30PM登记)
" x. t. R; D% a1 U. r1 ]% W. q具体地址在报名接收后通知您
+ t1 b) Z6 o/ m* O/ m! _# d0 D+ m( m9 N5 a; m. F5 G( j
【报名方式】
1 G% b, |& X. b1. 识别下方二维码图片或点击链接完成在线报名6 o5 s: g( C* |
) M0 l; n; n& W v* a; E+ D
http://sv.mikecrm.com/zdd5bHK
; B7 v' K5 q! |9 ?7 g/ l
5 k8 f! d6 j! {; A7 A v& k9 v
 ' U* ^3 X1 U/ z
! n2 P% r) I( y. A4 k$ ~
2. 识别二维码图片,加微信好友(微信号: Abigail_2W_Financial)
9 C+ ]0 z6 c! U" u
: @9 o- J$ t3 v( Y
* |4 K ]( S: o+ q( X x( A
! p8 ?0 `+ \; e$ s9 J6 w# Q3. 电话报名热线:647-818-2385/ N4 y, Q& Y, S% a+ l! }) S
' y) I2 r% `4 H M" T4. 报名邮箱: abigail.han.wealth@gmail.com7 Z/ ~# [( a: j& V% _$ R
( A: Z2 D& [, l& R/ y
过往学员反馈4 s! \. U+ t5 N! r u% b- A; i
) E$ @; u1 _6 G# ?9 J0 G9 T2 e: j
学员甲:在多伦多也听到过很多投资理财的课程。但是“成功理财新思路“讲到的内容、策略非常实用,信息量超大,全部都是干货啊。. n* i2 |$ g; V; u1 M' r K# f! s
! }. N5 ~! K, a. a- C7 @4 M/ @! |学员乙:移民加拿大二十多年了,自己也做一些投资,赚过也亏过。但是从来没有系统的学习过,上了“成功理财新思路“之后,才明白投资和税务链接起来还有这么多的技巧,真是相识恨晚啊!/ g9 h7 K, U i3 T/ P* n* w) p& c# Q
. m7 N' N9 v* o! s2 y( M& r学员丙:刚来加拿大两年,刚买了房子,安顿下来。想做点投资,发现这边的金融体制同中国有很大的不同。很荣幸参加了“成功理财新思路“的课程,茅塞顿开。不愧是加国华人的必修课啊。' y' A: B6 A" L% N
$ L% |1 o2 _; U. n# U, {
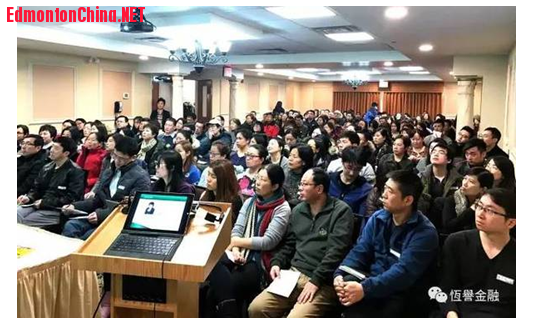
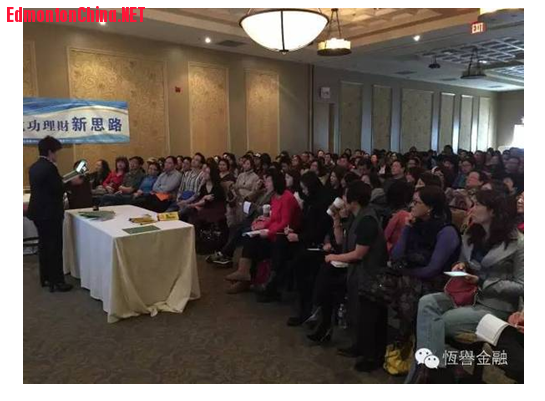
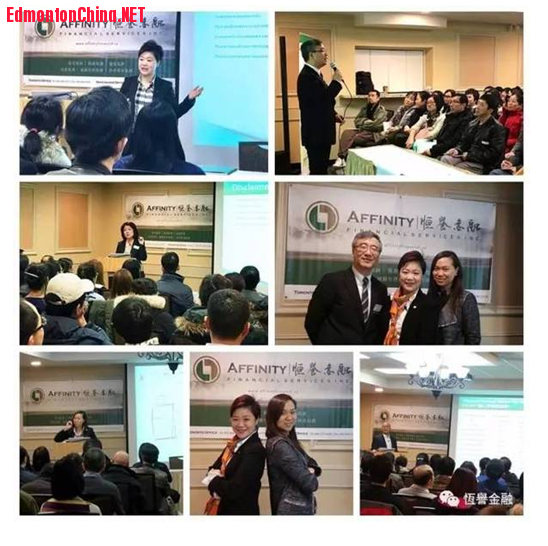
过往课程现场0 C1 X8 U% B4 U( C
- z; W; X/ o/ x+ J; m
 6 u8 B" p! ]/ V6 f+ l+ w4 J
 # M/ S2 C$ q" F* m
$ ?+ z( S* G9 h' \; S1 H; A( D/ D- j0 o6 e0 J7 E2 V* R
|
|







 狗仔卡

 发表于 2018-4-25 10:13
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡

 发表于 2018-4-25 11:14